Domain tagesmütter24.de kaufen?
Wir ziehen mit dem Projekt
tagesmütter24.de um.
Sind Sie am Kauf der Domain
tagesmütter24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tagesmütter24.de kaufen?
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder körperlich kranker Eltern, Fachbücher von Georg RomerWenn Eltern an einer ernsthaften körperlichen Krankheit leiden, ist das Leben aller Familienmitglieder hiervon nachhaltig betroffen. Kranke Eltern fühlen sich in ihrer Elternrolle oft verunsichert. Kinder und Jugendliche sind je nach Altersstufe unterschiedlich in der Lage, die Situation zu bewältigen. Im günstigen Fall reifen sie an der Situation und entwickeln besondere soziale Kompetenzen. Bleiben Kinder jedoch ohne Ansprechpartner für ihre Sorgen und Nöte, die sie oftmals von ihren Eltern fernhalten, können emotionale Überforderung und seelische Entwicklungskrisen die Folge sein. Die Autoren stellen in diesem Band theoretische Grundlagen und Interventionskonzepte vor, die in Beratung und Therapie mit betroffenen Familien zur Anwendung kommen. Anhand zahlreicher Fallbeispiele werden die verschiedenen Beratungs- und Behandlungsstrategien erläutert.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **


Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Bilanzielle Abschreibungen:
-
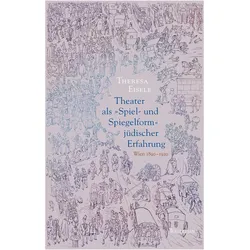
Theater als »Spiel- und Spiegelform« jüdischer Erfahrung, Fachbücher von Theresa EiseleWie Theater den Erfahrungshorizont von Jüd:innen in der Moderne geprägt hat: Kulturhistorische Studien zur Praxeologie jüdischer Teilhabe in Wien, 1890-1920. Das Buch beforscht, wie der Eintritt von Jüd:innen in die moderne Gesellschaft Wiens als Theater und mit theatralen Mitteln stattfand und entwirft so eine Praxeologie jüdischer Zugehörigkeit und Differenz. In vier Studien werden jüdische Erfahrungen der Moderne zwischen Zeigen und Beobachten, sozialer Schau und antisemitischer Bedrängnis als Modi des Theatralen zum Thema. Dabei rückt Theater als Praxis ins Zentrum, mit der Zugehörigkeit in der Moderne verhandelt, selbstbewusst behauptet oder befragt wurde. Während sich Jüd:innen wie auf einer Bühne permanenter Beobachtung ausgesetzt sahen, kommentierten sie dies wiederum theatral, erprobten eigene Strategien sozialer Teilhabe und beteiligten sich an der Ausgestaltung von bürgerlichen Sozialrollen in der Grossstadt. Theater zeigt sich so als vielschichtige kulturelle Praxis wie als Spiel- und Spiegelform des Lebens.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das bilanzielle Eigenkapital?
Das bilanzielle Eigenkapital ist der Teil des Gesamtkapitals eines Unternehmens, der den Eigentümern gehört und in der Bilanz ausgewiesen wird. Es setzt sich aus dem Grundkapital, den Gewinnrücklagen, den Kapitalrücklagen und weiteren Eigenkapitalpositionen zusammen. Das bilanzielle Eigenkapital dient als Sicherheitspolster für Gläubiger und Investoren und zeigt die finanzielle Stabilität und Solidität eines Unternehmens. Es ist wichtig für die Bewertung der finanziellen Gesundheit eines Unternehmens und kann auch als Kennzahl für die Eigenkapitalrendite herangezogen werden. Unternehmen streben in der Regel danach, ihr bilanzielles Eigenkapital zu stärken, um langfristig erfolgreich zu sein. **
-
Wann liegt eine bilanzielle Überschuldung vor?
Eine bilanzielle Überschuldung liegt vor, wenn das Eigenkapital eines Unternehmens negativ ist und somit die Verbindlichkeiten höher sind als die Vermögenswerte. Dies kann dazu führen, dass das Unternehmen seine Schulden nicht mehr bedienen kann und zahlungsunfähig wird. In der Bilanz wird die Überschuldung durch eine negative Eigenkapitalquote oder eine Überschuldungsbilanz deutlich. Unternehmen sollten frühzeitig Maßnahmen ergreifen, um eine bilanzielle Überschuldung zu vermeiden, da dies ernsthafte Konsequenzen für die Geschäftstätigkeit haben kann. Es ist wichtig, regelmäßig die Finanzsituation des Unternehmens zu überprüfen und gegebenenfalls rechtzeitig Gegenmaßnahmen zu ergreifen. **
-
Wie beeinflussen verschiedene bilanzielle Bewertungsmethoden das Eigenkapital eines Unternehmens?
Verschiedene bilanzielle Bewertungsmethoden können das Eigenkapital eines Unternehmens unterschiedlich ausweisen, je nachdem ob sie zum Beispiel den Marktwert oder den Anschaffungswert von Vermögenswerten berücksichtigen. Dadurch kann das Eigenkapital höher oder niedriger ausfallen, was Auswirkungen auf die Finanzkennzahlen und die Bewertung des Unternehmens haben kann. Die Wahl der Bewertungsmethoden beeinflusst somit die Transparenz und Vergleichbarkeit der Bilanz. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Ähnliche Suchbegriffe für Bilanzielle Abschreibungen
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder körperlich kranker Eltern, Fachbücher von Georg RomerWenn Eltern an einer ernsthaften körperlichen Krankheit leiden, ist das Leben aller Familienmitglieder hiervon nachhaltig betroffen. Kranke Eltern fühlen sich in ihrer Elternrolle oft verunsichert. Kinder und Jugendliche sind je nach Altersstufe unterschiedlich in der Lage, die Situation zu bewältigen. Im günstigen Fall reifen sie an der Situation und entwickeln besondere soziale Kompetenzen. Bleiben Kinder jedoch ohne Ansprechpartner für ihre Sorgen und Nöte, die sie oftmals von ihren Eltern fernhalten, können emotionale Überforderung und seelische Entwicklungskrisen die Folge sein. Die Autoren stellen in diesem Band theoretische Grundlagen und Interventionskonzepte vor, die in Beratung und Therapie mit betroffenen Familien zur Anwendung kommen. Anhand zahlreicher Fallbeispiele werden die verschiedenen Beratungs- und Behandlungsstrategien erläutert.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinder von Borderline-Eltern, Fachbücher von Jowita ZickOb zwischenmenschliche Instabilität, extreme Stimmungsschwankungen oder selbstverletzendes Verhalten – die Borderline-Persönlichkeitsstörung hat vielfältige und tiefgreifende Auswirkungen auf das Leben Betroffener und deren Partner, was in der Fachliteratur umfassend untersucht wird. Die Auswirkungen auf die Entwicklung der Kinder von Borderline-Eltern werden hingegen weit seltener betrachtet. Jowita Zick hat in einer Studie inzwischen erwachsene Kinder von Betroffenen untersucht, um herauszufinden, welchen Risikofaktoren sie ausgesetzt waren und welche Schutzfaktoren einen positiven Einfluss auf ihre eigene Entwicklung hatten.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltern und erwachsene Kinder, Fachbücher von Hannes FothWas können Eltern und erwachsene Kinder voneinander erwarten? Und welche Verantwortung sollten sie füreinander übernehmen und warum? Durch einen kulturellen und demographischen Wandel sind unsere Vorstellungen von Familie in Bewegung geraten und müssen neu ausgehandelt werden. Hier setzt Hannes Foth mit ethischen und sozialphilosophischen Überlegungen an. Er legt dar, was Eltern-Kind-Beziehungen im Erwachsenenalter auszeichnet, welche Rolle Verantwortung und Freundschaft dabei spielen und welches Verständnis von Familie zeitgemäss ist - ein Perspektivenwechsel, der nicht nur philosophische, sondern auch interdisziplinäre und alltagstaugliche Anknüpfungspunkte aufweist.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.